
중간선거 직후 안도 랠리, 하루 만에 기술주 급락
운송·반도체·소형주 거쳐 대형 지수로 고점 연결
물가에 잡힌 국채, 방어 중심 포트폴리오 점검을
하락 전환 국면 11월 진단
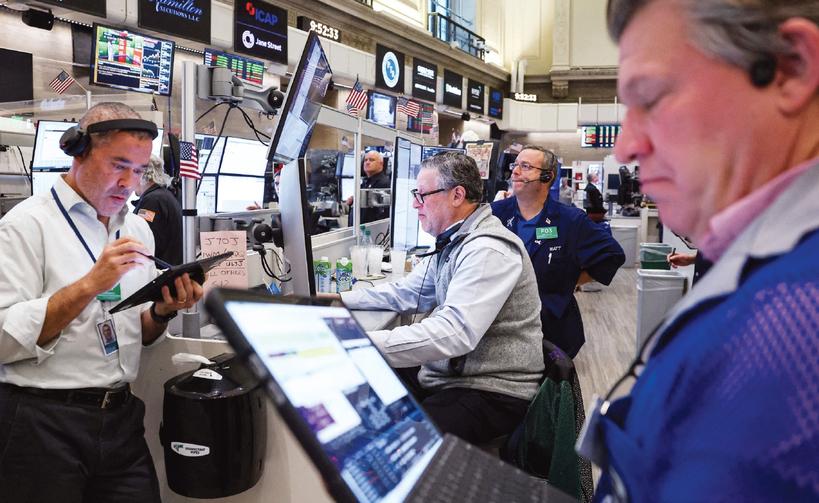
11월 4일, 중간선거 결과가 확정되자 뉴욕증시는 큰 폭으로 상승했다. S&P 500은 하루에 1.6% 올라 3개월 만에 가장 좋은 하루를 기록했고, 다우지수는 장중 1,500포인트 가까이 치솟았다. 선거라는 불확실성이 걷혔으니 이제 연말까지 상승장이 이어질 것이라는 기대가 월가에 퍼졌다. 그러나 이 안도감은 하루를 넘기지 못했다. 바로 다음 날 AI 관련 기술주를 중심으로 매도세가 쏟아지며 주요 지수가 2025년 4월 이후 최악의 하루를 기록했고, 나스닥은 조정 국면에 들어섰다.
11월 첫째 주의 성적표는 분명하다. S&P 500은 한 주간 2.7%, 나스닥 종합지수는 3.4% 하락했고, 변동성지수(VIX)는 32% 급등해 25선을 넘어섰다. 기술주 비중이 높은 나스닥 100은 10월 6일 고점 대비 한때 15%가량 밀렸다. 이번 하락은 일시적 조정일까, 아니면 시장의 방향이 바뀌고 있다는 신호일까. 답을 찾으려면 지수 표면 아래에서 진행되어 온 변화를 차례로 살펴볼 필요가 있다.
▶순차적으로 찾아온 고점
시장의 고점은 한 번에 오지 않는다. 올해 미국 증시가 그 전형을 보여준다. 경기 흐름을 먼저 반영한다는 운송지수가 4월 22일 고점을 찍었고, AI 열풍의 중심이었던 반도체지수는 6월 22일 정점에 도달했다. 이어 다우지수가 8월 5일, 소형주 중심의 러셀 2000이 8월 14일 고점을 기록했다. S&P 500과 나스닥은 10월 6일까지 버텼지만, 이는 순차적으로 진행된 고점 행렬의 마지막 순서였을 가능성이 크다.
업종별 흐름도 같은 이야기를 한다. S&P 500을 구성하는 11개 업종 가운데 7개는 이미 신고가에서 멀어졌다. 최근 신고가를 기록한 4개 업종 중 2개는 필수소비재와 헬스케어로, 경기 둔화기에 투자자들이 피난처로 찾는 대표적인 방어 업종이다. 지수는 높은 곳에 있었지만 시장 내부에서는 이미 방어 태세가 시작되고 있었던 셈이다.
▶지수 집중도가 만든 착시
시장 폭이 이렇게 좁아졌는데도 지수가 버틸 수 있었던 이유는 극단적인 집중도에 있다. AI 관련 종목 40여 개가 10월 초 기준 S&P 500 시가총액의 절반 가까이를 차지한 것으로 추정된다. 나머지 460개 가까운 기업이 남은 절반을 나눠 가진 구조다.


