Investment
['커스텀 인덱싱' 다시 보기] 절세 도구서 '생애 설계' 큰 축으로 진화
시장이 계속 오르면 결국 모든 종목이 이익 상태가 될 텐데, 그때는 이 전략이 무슨 소용인가? 정확한 지적이다. 손실 수확의 기회는 전환 초기에 가장 풍부하고 해가 갈수록 줄어든다. 10년쯤 지나 포트폴리오 전체가 평가차익으로 뒤덮이면 더는 수확할 손실은 남지 않는다.
ADVERTISEMENT

The latest Investment news and stories from Korea Daily San Francisco.
시장이 계속 오르면 결국 모든 종목이 이익 상태가 될 텐데, 그때는 이 전략이 무슨 소용인가? 정확한 지적이다. 손실 수확의 기회는 전환 초기에 가장 풍부하고 해가 갈수록 줄어든다. 10년쯤 지나 포트폴리오 전체가 평가차익으로 뒤덮이면 더는 수확할 손실은 남지 않는다.
신고가 돌파 실패와 반도체·대형 기술주 중심 하락**\ **최상의 낙관론과 최저의 소비자 심리 사이의 괴리**\ **신용 스프레드 최하위 등급에서 하이일드 전반으로
금리가 한동안 높은 수준에 머물면서 채권에 대한 관심이 다시 커졌다. 상담을 하다 보면 “요즘 채권에서 몇 퍼센트 나오느냐”는 질문을 자주 받는다.
겉으로 보기에 시장은 여전히 평온하다. 그러나 지수라는 숫자 하나만 보고 시장 전체를 판단하는 것은 위험하다. 지수 아래에서 개별 종목들이 어떻게 움직이고 있는지, 채권시장과 신용시장은 어떤 메시지를 보내고 있는지를 함께 살펴보면 전혀 다른 그림이 드러난다.
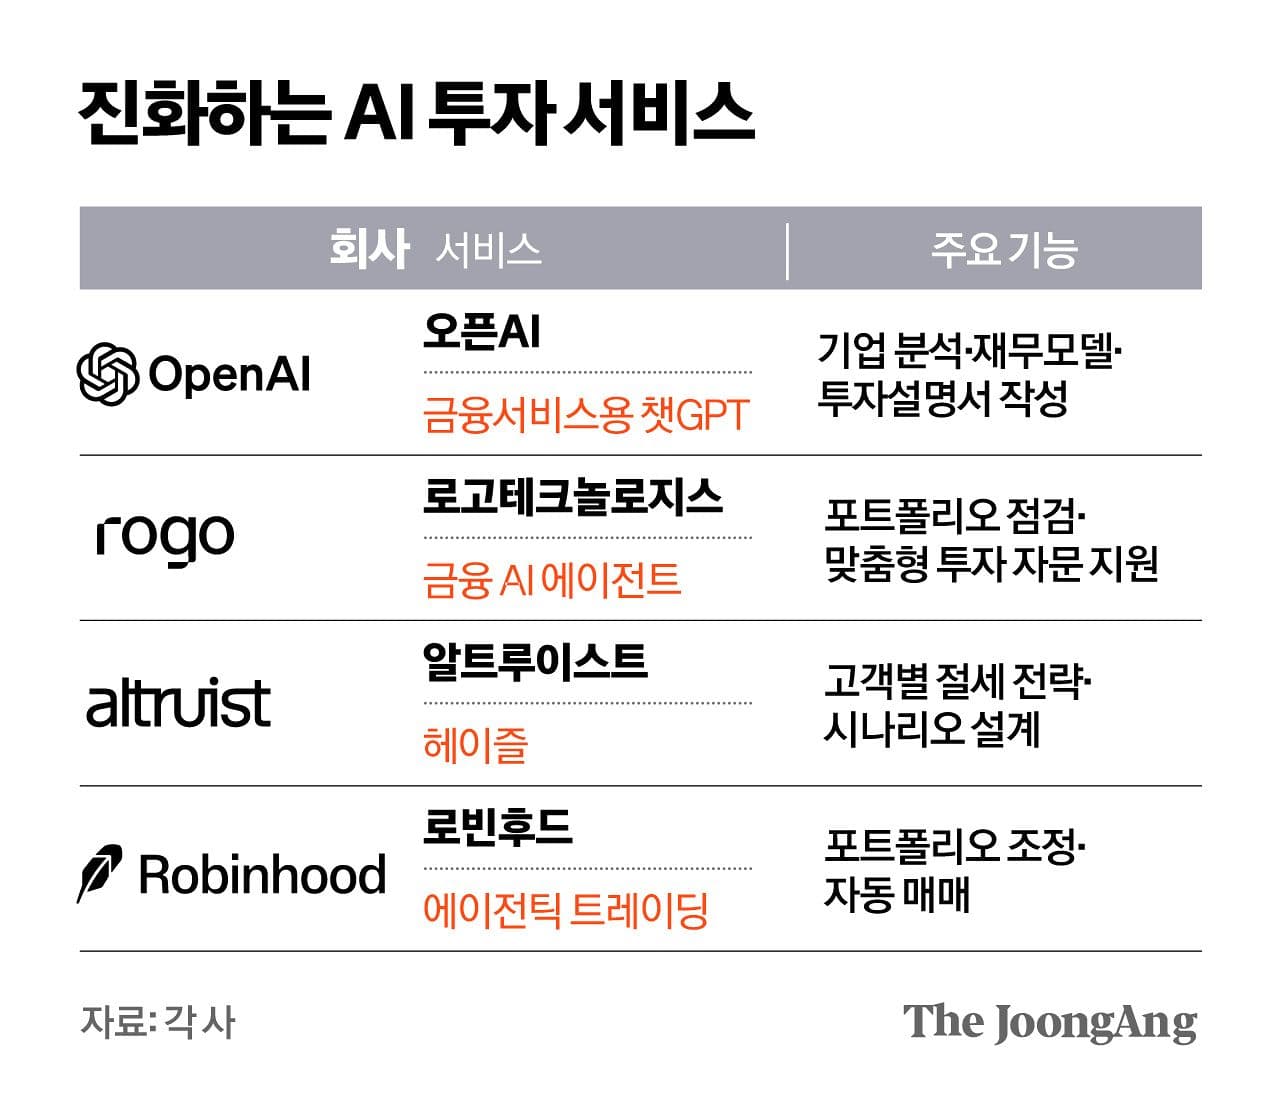
인공지능(AI)이 자산 포트폴리오를 점검하고 직접 주식 매매까지 해주는 시대가 왔다. AI가 리포트 작성 같은 단순 업무를 넘어 고객 맞춤형 투자 전략까지 세우는 ‘투자 전문가’로 거듭나면서 월가 전통 금융맨들의 입지도 흔들고 있다.
사람은 손실을 확정 짓는 것을 본능적으로 싫어한다. 떨어진 주식을 팔면 자신의 판단이 틀렸음을 인정하는 것 같고, 조금만 기다리면 본전은 찾을 것 같은 마음이 든다. 그래서 많은 투자자가 평가손실이 난 종목을 계좌 한구석에 그대로 둔 채 시간을 보낸다.
10여 년 전 사둔 대형 기술주나 인덱스 펀드가 몇 배로 올라 계좌에서 차지하는 비중이 지나치게 커졌는데, 팔자니 세금이 무섭고 그대로 두자니 불안하다는 것이다. 역설적이게도 투자가 성공적이었기 때문에 오히려 포트폴리오를 움직일 수 없게 된 셈이다. 이른바 ‘세금에 묶인 자산’이다.

지수형 생명보험(IUL)은 ‘세금 없는 은퇴 준비’나 ‘시장 하락 걱정 없는 복리’ 같은 문구와 함께 꾸준히 대중화되고 있다.
